重大项目集中开工与创新资本共振 投资管理的新范式
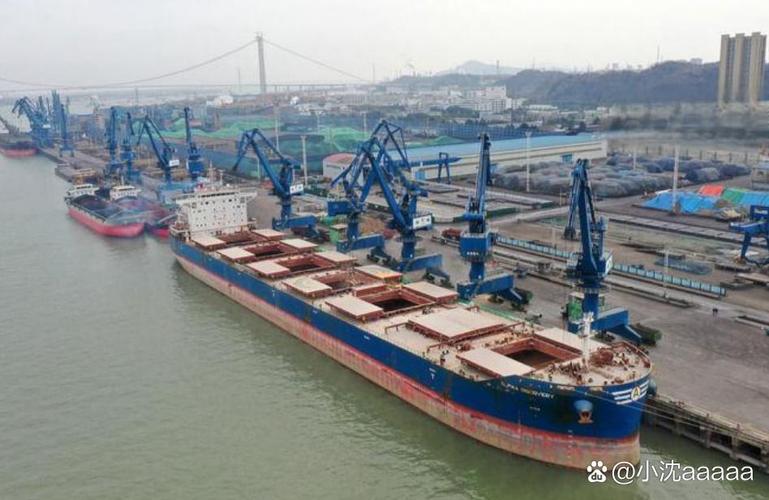
一系列重大项目的集中开工,以及新增3家“灯塔工厂”和14家科创板上市公司的消息,引发了市场广泛关注。这三组数据分别代表了实体投资的加速、智能制造的最高水准、以及科技资本的高度活跃。对于投资管理者而言,这不仅是短期热点的信号,更标志着投资逻辑、资产配置与风险管理正在发生结构性转变。
一、重大项目集中开工:压舱石与产业链机遇
重大项目的集中开工,通常涉及基础设施、先进制造、能源转型或数字基建等领域,单笔投资规模大、建设周期长、外部性强。从投资管理角度看,此类项目直接拉动当期的固定资产投资,为上游原材料、工程机械、建筑施工等行业带来确定性订单;中长期将形成新的产能或公共服务能力,影响相关行业的竞争格局与区域经济布局。
与过去“铁公基”主导不同,当前重大项目更强调“新质生产力”导向,如算力中心、特高压、新能源基地、战略性新兴产业生产线等。投资管理者应重点关注:
- 项目资本金来源与配套融资:财政资金、专项债、政策性金融工具与社会资本的组合方式,决定了项目杠杆与现金流特征;
- 产业链传导路径:从设备招标到材料采购,从工程总包到专业分包,识别受益顺序与弹性;
- 区域与行业轮动:重大项目的空间分布会影响区域性的信贷需求、就业与消费,进而影响股债市场的结构性机会。
二、“灯塔工厂”:智能制造的价值锚
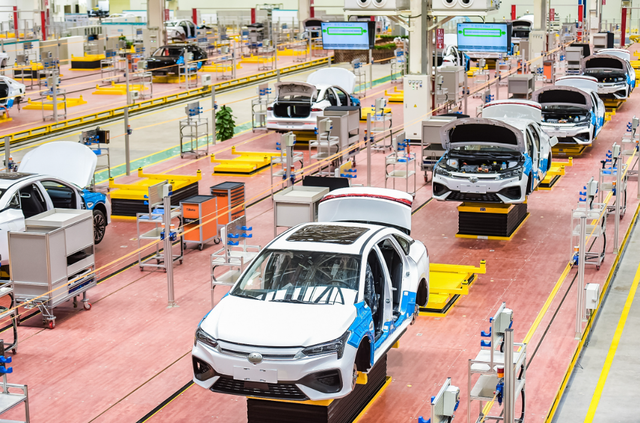
“灯塔工厂”由世界经济论坛与麦肯锡合作评选,代表全球智能制造和数字化的最高水平。新增3家中国工厂入选,意味着这些企业在生产效率、柔性自动化、供应链韧性、绿色可持续等维度已实现突破,并形成可复制的解决方案。
对投资管理而言,“灯塔工厂”的投资价值体现在:
- 技术溢价与估值重塑:拥有灯塔工厂的企业往往具备更高的毛利率、更快的库存周转与更强的定制化能力,资本市场可能给予其“智能制造龙头”的估值溢价;
- 供应链外溢效应:这类工厂通常会带动工业软件、传感器、机器人、5G专网与边缘计算等供应商的增长,形成主题投资机会;
- ESG整合:灯塔工厂普遍注重能耗管理与碳排放追踪,符合ESG投资标准,可纳入绿色投资组合。
但是,投资也需警惕“样板间效应”——单个灯塔工厂的成功并不自动等于企业整体盈利能力的提升,须考察其复制速度、改造成本与全员劳动生产率的变化。
三、14家科创板上市公司:硬科技与资本循环
科创板定位于“硬科技”,新增14家上市公司意味着又一批半导体、生物医药、高端装备、新材料等领域的企业获得直接融资。对于投资管理,这带来了以下变化:
- 一级与二级市场的联动增强:科创板的快速扩容为PE/VC提供了更明确的退出预期,会反向激励早期投资进入更前沿、更“硬”的科技赛道;
- 打新与战略配售策略调整:随着新股供给增加,上市首日破发比例可能上升,传统无风险打新收益下降,投资管理者需更重视基本面定价与解禁节奏;
- 指数与产品创新:科创板主题ETF、科创50/100等指数产品为资产配置提供了工具,但高波动与高分化要求更精细的择时与选股。
应关注这些公司与重大项目的交叉点——部分科创板公司正是重大项目的关键设备或材料供应商,形成了“资本赋能项目,项目反哺业绩”的闭环。例如,某半导体设备公司登陆科创板后,其产品被用于新建晶圆厂项目,产能释放与订单增长依次兑现。
四、投资管理的新范式:“项目—制造—资本”三角模型
将的重大项目、灯塔工厂与科创板公司放在同一框架下,可提炼出三角投资模型:
- 底边——重大项目:提供需求确定性与规模效应,适合配置周期性成长与基础设施公募REITs;
- 左边——灯塔工厂:代表智能制造的能力验证与效率标杆,适合聚焦龙头与供应链隐形冠军;
- 右边——科创板公司:是技术突破与资本活力的最集中体现,适合高风险偏好下的成长型配置。
三角模型的动态演化要求投资管理者做到:
- 跨周期评估:重大项目建设期、灯塔工厂投产期、科创板公司技术成熟期在时间轴上不重合,需用不同久期的资金匹配;
- 风险传染管理:科创板的市场波动可能影响项目融资环境,工程延误会压制设备公司业绩,需构建组合层面的对冲;
- 反脆弱布局:利用数据的实时追踪(如工程机械开工小时数、工业机器人产量、IPO过会率),提前一个小周期调整仓位。
五、
同时出现重大项目集中开工、灯塔工厂扩容与科创板公司批量上新,是中国经济向“新质生产力”转型的微观缩影。对投资管理机构来说,机会始终存在,但已不是简单的买周期或追热点,而是持续验证“投资于物”与“投资于人”之间的传导效率。谁能更精准地度量从钢筋水泥到数据算法、从上市敲钟到产能达成的每一步履约,谁就能在下一轮资产重定价中占据主动。投资管理的核心竞争力,正在从信息获取能力转向系统解构能力。