知己知彼,理性投资 充分了解产品与服务是适当性管理的第一课
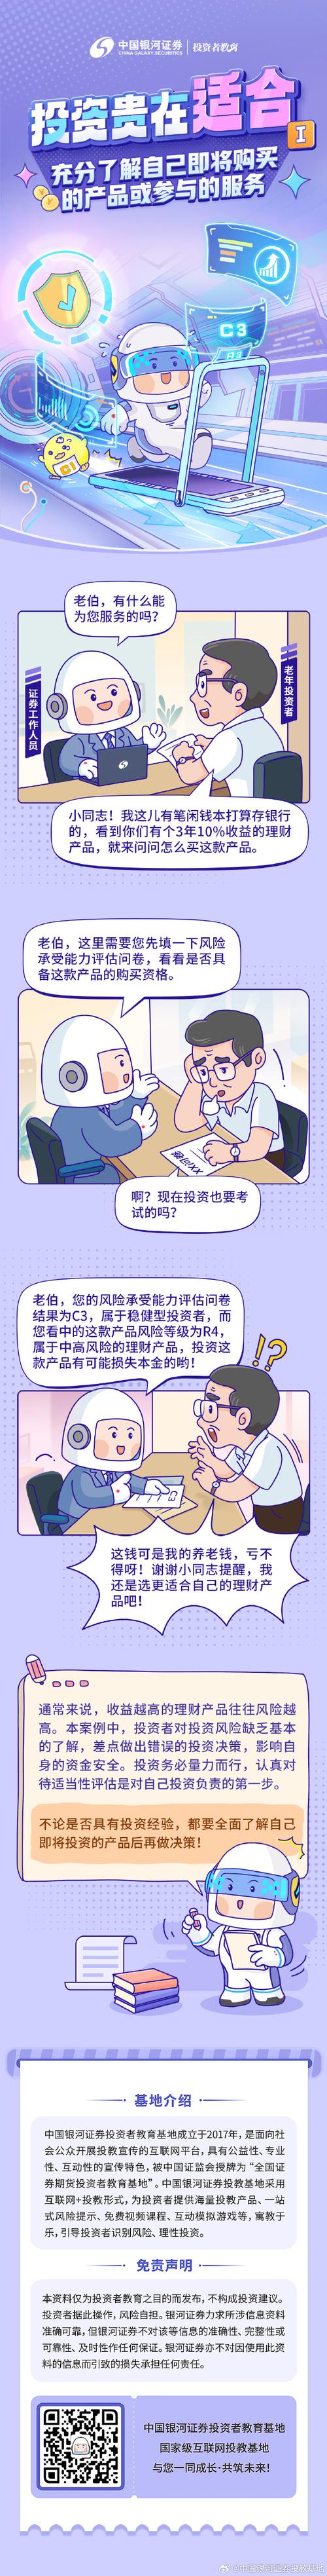
在投资世界中,有一句古老的箴言:“认识你自己。”对于广大投资者而言,仅仅认识自己还不够,还必须“认识你的投资”。这便是投资者教育与适当性管理的核心要义——在做出任何投资决策之前,充分了解自己即将购买的产品或参与的服务。
为什么“充分了解”如此重要?
适当性管理的本质,是将“合适的产品卖给合适的投资者”。这一过程需要双向匹配:一方面,金融机构需要了解客户的风险承受能力、投资目标与经验;另一方面,投资者自身也必须主动了解产品的特性、风险与收益特征。如果投资者对产品一知半解,甚至完全不了解,那么即便金融机构履行了适当性义务,投资行为也可能偏离初衷,带来不必要的损失。
现实中,许多投资纠纷并非源于市场波动本身,而是源于“误解”。例如,将结构性存款误认为普通存款,将高收益债券基金等同于“保本理财”,或是把私募股权产品当作短期流动性工具。这些误解的根源,正是投资者未能在购买前充分了解产品。
你需要了解什么?
- 产品的本质与结构:它是股票、债券、基金、信托,还是衍生品?底层资产是什么?收益来源在哪里?
- 风险等级与风险类型:市场风险、信用风险、流动性风险、操作风险……不同产品的风险侧重点截然不同。
- 费用与成本:申购费、赎回费、管理费、业绩报酬等,都会直接影响实际收益。
- 流动性安排:能否随时赎回?有无锁定期?赎回限制是什么?
- 发行机构与管理人:其资质、历史业绩、风控能力与信誉情况。
如何做到充分了解?
- 阅读产品说明书与合同:不要跳过“风险揭示”章节,这是产品的“体检报告”。
- 询问销售机构:你有权要求对方以清晰、易懂的语言解释产品关键信息。
- 利用投资者教育基地与官方平台:证监会、基金业协会等官网提供大量免费的教育资源。
- 做一次“自我测试”:如果用自己的话说不清这个产品如何赚钱、可能亏多少,那就说明你还没准备好。
适当性管理:不只是金融机构的责任
监管要求金融机构履行适当性义务,但投资者自身同样是适当性管理的关键一环。只有主动学习、主动提问、主动核实,才能将“卖者尽责”与“买者自负”真正统一起来。投资者教育的目标,不是让每个人都成为金融专家,而是让每个人都能对自己的决策负责。
##
投资是一场长跑,而“充分了解”是系好鞋带的第一步。在点击“确认购买”之前,请再问自己一次:我真的了解这个产品吗?如果答案是否定的,那么最好的投资,就是暂时不投资。只有当认知与产品相匹配,风险与承受能力相契合,投资才能真正服务于你的人生目标。